模型圖表分析
此公開頁提供分析內容、圖表與圖集 PDF;原始資料及重跑程式保留於本機。
20 個研究問題:庫存、成本、費率、虧損與 Across 報價。每張圖保留設定、觀察與推論界限。
方法與證據層級
模型敏感度:直接執行固定 develop@c37a0741 的 Rust Curve 與費用函式,共 5,129 組獨立參數點;圖表只用浮點數作顯示,原生計算與取整保存在 JSON。圖 2 重用原本 180 次請求的連續回放。
真實資料:圖 15 為 2026-10-28 保存的主網歷史內部測試;圖 18–19 使用既有 Across 官方 API 採樣,窗口 2026-11-05T15:33:16.012436+00:00 至 2026-11-05T15:40:29.283579+00:00(UTC);圖 16–17 的營運範圍採樣窗口為 2026-11-06T01:54:54.615440+00:00 至 2026-11-06T01:58:11.848852+00:00。不把歷史舊單、模型預測與即時指示性報價混稱為實際成交。
| 參數 | 基準與狀態 |
|---|---|
| 庫存/金額 | 15,000 USDT/15,000 USDC;一般掃描輸入 100 USDT,30–100 作金額敏感度。Across 主比較為 30–100、採策略選用結果且明示拒單;100–15,000 僅為擴大額度診斷。 |
| Curve/外層 | r₂=80%、pmax=1.0025;基本費率 50 bps、gas buffer 5%、rate buffer/commission=0,皆沿用研究配置,非已驗證的主網生效值。 |
| 成本與風險假設 | gas $5、oracle $0.80、bandwidth $0.20;執行扣費 $6.25。資金 APR 12%/24 小時、結算損失 $0.01、重試 $0.02、補回 20 bps、R=$0.25。未經主網完整校準。 |
| 已確認營運政策 | N=max($0.50, A×0.5%);D 單筆 $5、每日 $100。人工補回門檻 5,000、目標 15,000、最低可用 1,000;預期 10 筆/小時、人工約 1 小時。 |
| 仍屬測試設定 | 50:50 目標、最小改善 1 bp、價格 Guard 1%、使用者總負擔上限 8%、正常費率搜尋 50–200 bps。分析將固定最低收款 90 改為 0.000001,避免錯用到小額單;不改正式政策。 |
| Across 主比較採樣 | exactInput、slippage=auto;30–100 每 2 USDT 一點、兩輪獨立打亂順序(seed=20261106),保存每次時間、錯誤及完整回應。圖 18–19 舊採樣為依金額遞增的一輪,不能消除時間混淆。 |
| 符號 | 本分頁定義(USD) |
|---|---|
| A | 預期成功 Claim 的輸入資產基準價值;結算預期損失另列 C。 |
| K | 承諾交付數量 × 輸出資產市場價格。 |
| C | 模型經濟成本:網路、資金、結算預期損失、預期重試、補回及對外佣金。包含預期值與可能無現金支付的機會成本。 |
| R | 風險預留;本輪 $0.25,非額外收入,也不是已發生支出。 |
| Π | A−K−C,模型預期經濟損益;零點不代表已實現現金收支平衡。 |
| H | Π−R,風險調整後損益。 |
| N | max($0.50,A×0.5%),正常利潤目標;正常接單需 H≥N,等價於 Π≥R+N。 |
| D | max(0,N−H),正常利潤目標缺口;補貼額度按 D 計,不等於單純虧損。 |
本分頁未定義逐筆實收、實付與觀測截止時間,因此不以 Π 分析已實現現金損益。
圖中的 Π 是完整模型預期經濟損益;歷史圖僅為已觀測直接損益。沒有隨機抽樣或足夠重複觀測,所以不畫無依據的誤差棒或信賴區間。相同條件的資料點連線是敏感度曲線,不是機率預測。
下載全部 20 張圖 PDF · 5,129 組原生模型 CSV(本機資料) · 營運範圍兩輪比較 CSV(本機資料) · 150 個金額診斷 CSV(本機資料) · 方法與重跑說明(本機資料)
研究問題索引
- 01 USDT 庫存減少時,100 USDT 能換到多少 USDC?
- 02 實際連續做 USDT → USDC,庫存與收款如何變化?
- 03 30–100 USDT 的交易,固定成本會吃掉多少比例?
- 04 執行成本上升且及時重新報價,使用者會少收到多少?
- 05 策略接納報價後,網路成本漲多少會使預期經濟損益轉負?
- 06 哪些費率與庫存組合會賠錢?哪些只是少賺?
- 07 要達到 H≥N,最低費率是多少?哪些採樣金額無解?
- 08 pmax 與 r₂ 各控制什麼?庫存極端時是否會無限制優惠?
- 09 庫存比例相同但總資金不同,100 USDT 報價會一樣嗎?
- 10 已接納報價在資金占用延長後,何時低於正常利潤目標?何時預期損益轉負?
- 11 Across 補回若比假設更貴,哪些單會從賺錢變賠錢?
- 12 USDT 或 USDC 偏離 1 USD,Curve 能自行修正嗎?
- 13 允許單筆虧損後,哪些虧損能補貼,哪些仍該拒絕?
- 14 均勻流量可支撐多久?指定尖峰與補回延遲會拒絕幾筆?
- 15 真實歷史資料與試算假設差多少?
- 16 30–100 USDT 的策略選用報價,與 Across 預期收款差多少?
- 17 營運範圍內,使用者負擔與服務商成本如何區分?
- 18 擴大額度診斷:100–15,000 USDT 的固定候選與歷史 Across 收款?
- 19 擴大額度診斷:大額名目差額與成本口徑有何不同?
- 20 網路與補回成本同時上升,單因子仍獲利的報價會轉虧嗎?
目前模型的主要判讀
- 方向合理,但優惠有代價:USDC 越充足,100 USDT 能換越多 USDC;完整利潤同時下降。固定 50 bps 在平衡庫存下,預期損益 Π=$0.503412 雖達 $0.50,但扣除 $0.25 風險預留後 H=$0.253412 未達正常利潤門檻 N=$0.50,因此需反算至 75 bps。
- 小額交易受固定成本主導:0.5% 基本費率不等於使用者只付 0.5%;執行估價 $6.25 對 100 USDT 已是顯著負擔,對 30 USDT 更高。
- 成本同步更新與報價後上漲不同:前者讓使用者少收,後者侵蝕既有利潤;平衡庫存 75 bps 策略接納候選,在其他成本不變下,未計價網路成本增加約 12.57% 時到達模型預期經濟損益零點。
- 能賺錢仍可能缺庫存:單向交易需人工補回。10 筆/小時與 1 小時等待在目前 100 USDT 情境有餘裕,尖峰流量會迅速吃掉緩衝。
- 尚不能得出完整成本競爭排名:Across 部分金額回傳錯誤,來源 gas/approval 完整成本未驗證;Solver 成本也是研究假設。先比較可追溯的收款與費用,再取得同時點可執行的完整成本。
FIGURE 01 · 模型敏感度
USDT 庫存減少時,100 USDT 能換到多少 USDC?
實驗設定:比較總庫存固定 30,000(USDT 減少、USDC 增加),與 USDC 固定 15,000(只抽走 USDT)兩種情境。基本費率固定 50 bps。
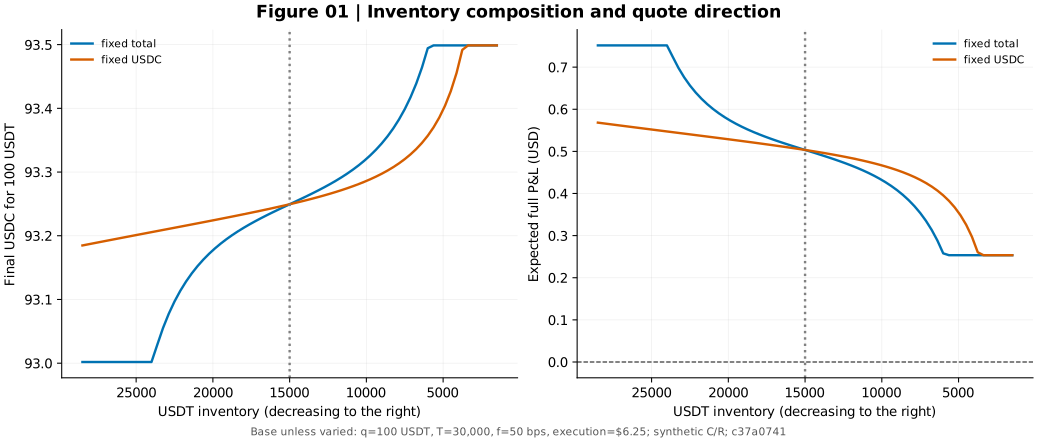
觀察:15,000/15,000 的收款為 93.249432 USDC;6,000/24,000 為 93.494331,24,000/6,000 為 93.001869。USDC 越充足,曲線越願意多給,Solver 利潤因此降低。
解讀限制:固定總量與抽走單邊資金不是同一件事;此圖也不是 TRON → HyperEVM 連續出單的時間序列。曲線上的報價是候選值,不保證經濟門檻通過。
FIGURE 02 · 模型敏感度
實際連續做 USDT → USDC,庫存與收款如何變化?
實驗設定:重用原生回放:15,000/15,000 起始,每筆 100 USDT,按既定策略選擇正常或補貼候選;每筆成功結算,不補回。
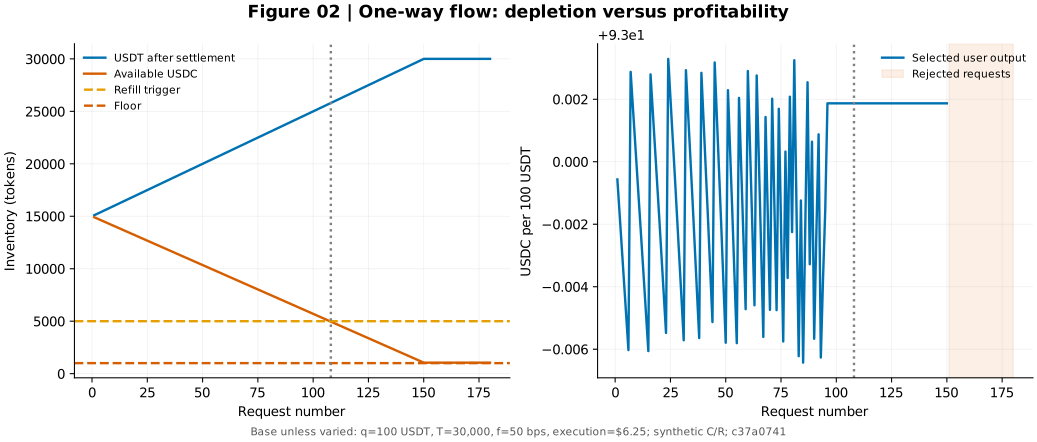
觀察:USDT 持續增加,USDC 持續減少。第 108 筆後觸發 5,000 補回門檻;可再承接 42 筆,第 151 筆因最低庫存限制拒絕。即使有利潤,流動性仍會耗盡。
解讀限制:這是未補回基準,並非手動補回已執行後的營運預測。策略在第 96 筆由反算費率切回固定費率,造成收款的小幅跳動。
FIGURE 03 · 模型敏感度
30–100 USDT 的交易,固定成本會吃掉多少比例?
實驗設定:網路基準成本 $6、外層執行估價 $6.25;其餘參數固定,掃描三種庫存占比。
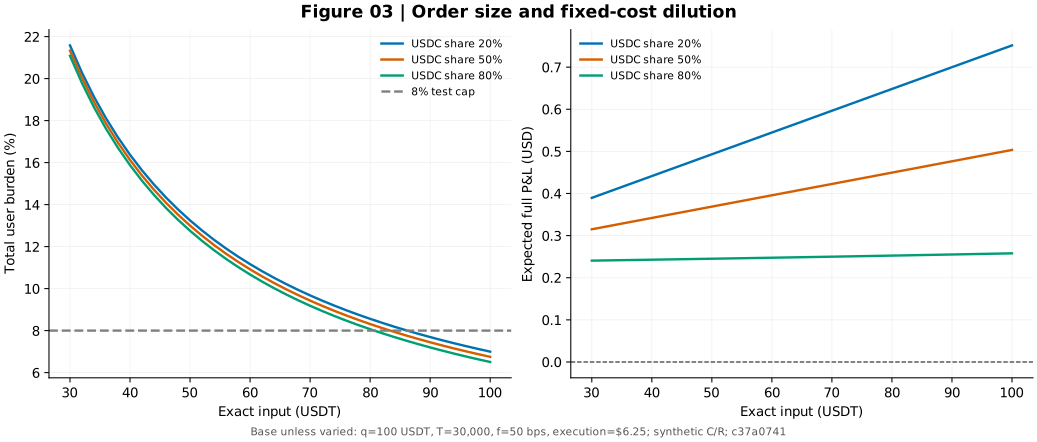
觀察:小額單的總負擔明顯高於 0.5% 基本費率;固定執行費不會隨金額等比例縮小。30 USDT 在這組假設下會超過 8% 測試上限,不能只看設定的 min_fee_rate 判斷競爭力。
解讀限制:為比較不同金額,此分析取消原本僅針對 100 輸入的「至少收到 90 USDC」測試值,改為一個最小單位;8% 上限仍保留,未修改正式政策。
FIGURE 04 · 模型敏感度
執行成本上升且及時重新報價,使用者會少收到多少?
實驗設定:將 gas、IGP/oracle、Bandwidth 一起縮放至基準的 0–200%;分別比較 gas buffer 0%、5%、15%、30%。R 仍固定 $0.25,用以隔離單一因素。
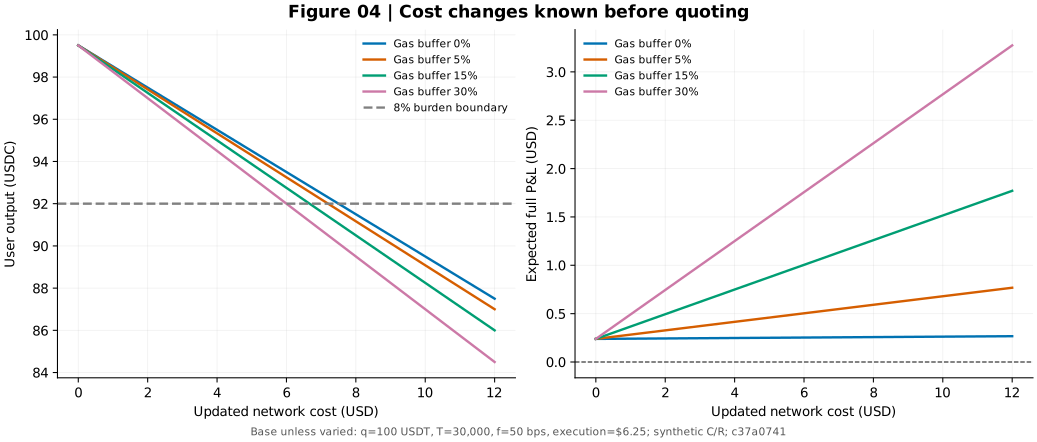
觀察:成本已反映在報價時,主要由使用者收款下降承擔。gas buffer 越大,收款下降越快;Solver 的固定 buffer 收入也可能讓表面預期利潤上升,並不代表高成本路線更有效率。
解讀限制:低於 92 USDC 的候選違反 8% 測試上限;此圖不表示可繼續對外報價。不同 buffer 的 R 尚未重新校準,不是建議直接提高 buffer。
FIGURE 05 · 模型敏感度
策略接納報價後,網路成本漲多少會使預期經濟損益轉負?
實驗設定:先依既定策略選用候選,再固定其交付量;僅將事後網路成本改為 $6×(1+變化率),其他成本不變。USDC 充足時策略仍可選用庫存補貼候選。
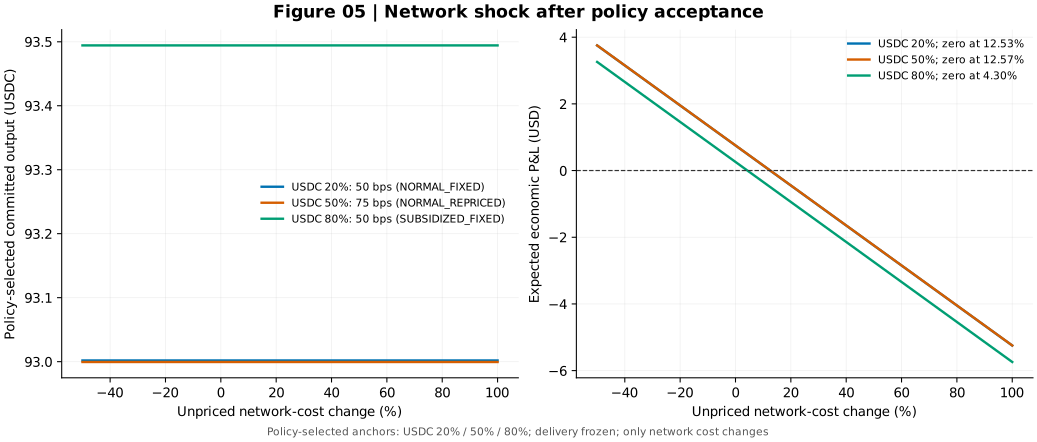
觀察:平衡庫存選用 75 bps,交付 92.999434 USDC,Π=$0.753992;網路成本增加約 12.57% 時到達模型預期經濟損益零點。原固定 50 bps 候選雖有 Π=$0.503412,卻因 INVENTORY_NOT_IMPROVED 不被接納;其 8.39% 僅屬未接納候選的壓力結果。
解讀限制:這是其他成本不變的條件式壓力測試,不是成本上漲機率或已實現現金損益。R 是決策預留,不是收入。
FIGURE 06 · 模型敏感度
哪些費率與庫存組合會賠錢?哪些只是少賺?
實驗設定:100 USDT,總庫存 30,000;基本費率 0–200 bps、USDC 占比 5–95%。左圖 Π=A−K−C,右圖 H−N。
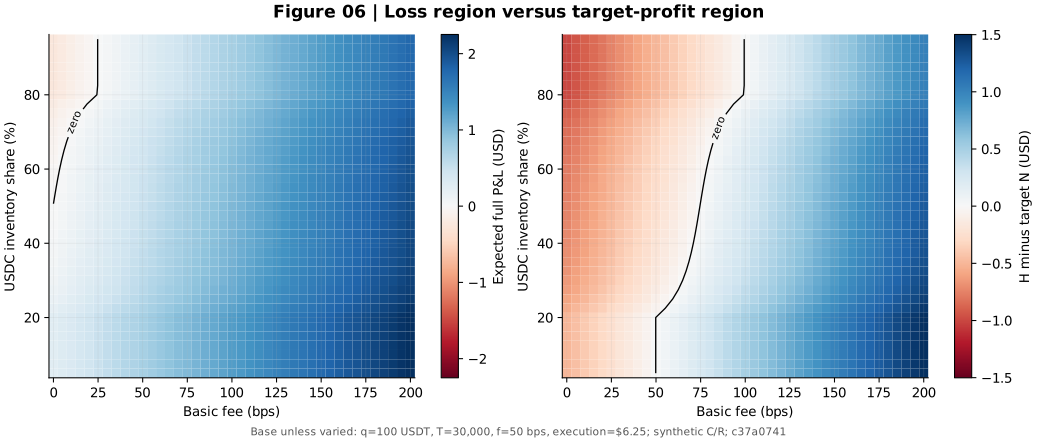
觀察:左圖紅色區域是真正的模型預期虧損;右圖紅色則包含仍有正利潤、但未達完整成本+R+N 的區域。USDC 越充足,較優惠的 Curve 報價需要更高費率才能維持同一利潤。
解讀限制:黑線是網格插值出的零點邊界;原始決策使用定點數。此圖展示經濟區域,不代表所有點都通過既有費用下限或庫存補貼資格。
FIGURE 07 · 模型敏感度
要達到 H≥N,最低費率是多少?哪些採樣金額無解?
實驗設定:重跑原生取整與 C 計算,從 50 bps 起每次加 1 bp,最高 200 bps;總負擔最多 8%。橫軸固定 30–100;右圖逐點標示正常候選與拒絕階段。
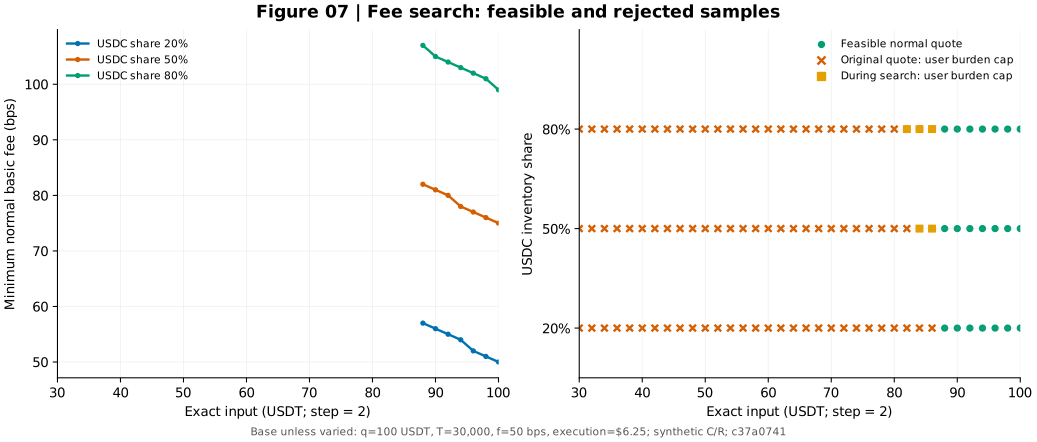
觀察:100 USDT 的正常候選:USDC 20%/50%/80% 分別需要 50/75/99 bps。平衡庫存 30–82 在原價即觸及 TOTAL_USER_FEE_LIMIT,84、86 則在搜尋中觸及;本次網格首個可行點為 88 USDT。
解讀限制:88 USDT 是每 2 USDT 網格的第一個可行採樣點,並非精確連續門檻。無解只限本次設定與搜尋範圍;原價可補貼時,策略仍優先保留原價。
FIGURE 08 · 模型敏感度
pmax 與 r₂ 各控制什麼?庫存極端時是否會無限制優惠?
實驗設定:左圖改 pmax,固定 r₂=80%;右圖改 r₂,固定 pmax=1.0025。縱軸為有限 100 USDT 訂單的平均內層匯率偏差。
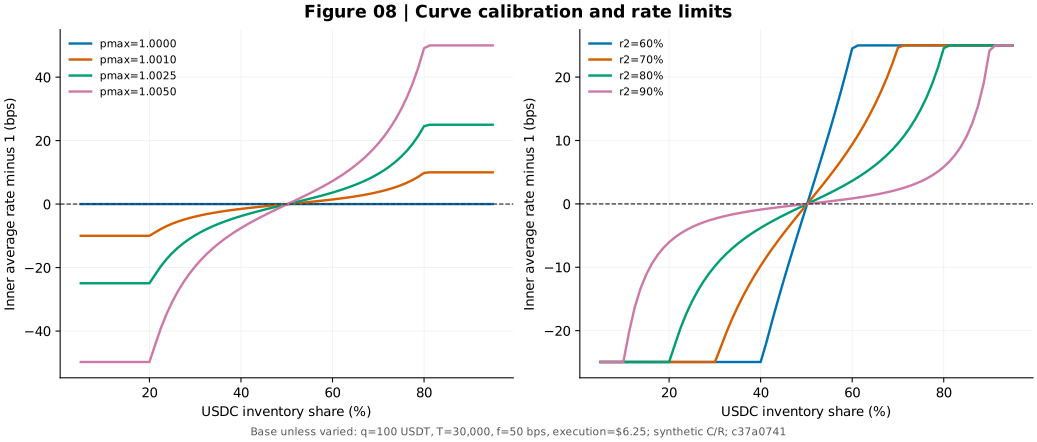
觀察:pmax 控制上下界,r₂ 改變校準後的曲線形狀。達到限幅後,多數庫存變化不再改變匯率;pmax=1 直接退化為固定 1:1。
解讀限制:r₂ 的校準對象是邊際匯率,不是圖中的有限訂單平均匯率;不可從 r₂=80% 推論所有 80% 庫存訂單恰好給滿上限。
FIGURE 09 · 模型敏感度
庫存比例相同但總資金不同,100 USDT 報價會一樣嗎?
實驗設定:將總資金從 3,000 增加到 150,000,固定庫存占比與 100 USDT 輸入;以 bps 放大較小的匯率差。
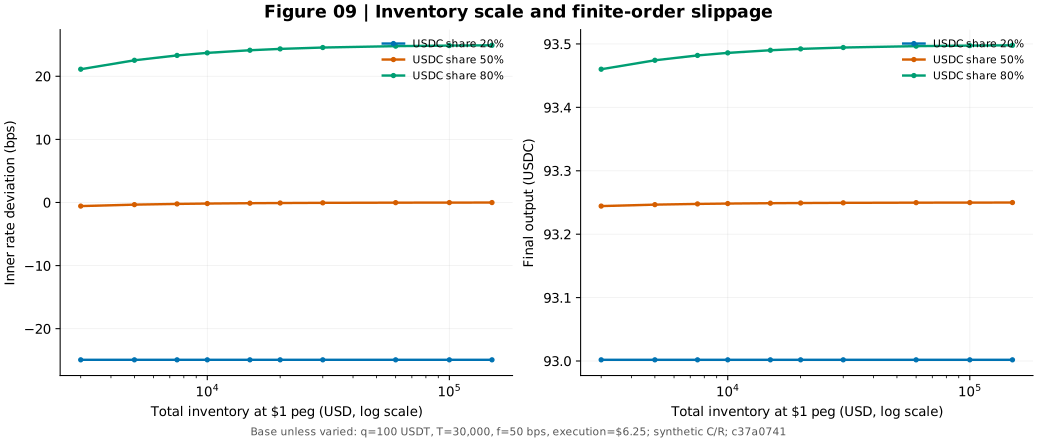
觀察:同一筆交易占庫存的比例不同,有限訂單滑價會變化;在已被 pmax 限幅的區域,增加資金對匯率的效果可能很小。增加資金仍能延長庫存耗盡前的可服務時間。
解讀限制:曲線價格與可接單性不同:例如總量 3,000、USDC 占比 20% 只有 600 USDC,已低於 1,000 底線;圖上的價格只是診斷候選。
FIGURE 10 · 模型敏感度
已接納報價在資金占用延長後,何時低於正常利潤目標?何時預期損益轉負?
實驗設定:固定平衡庫存 75 bps 已接納候選與交付量;僅變更總資金占用時間與 APR。左圖畫 H−N,右圖延長至 2,700 小時以顯示 Π 零點;不重新報價或調整其他成本。
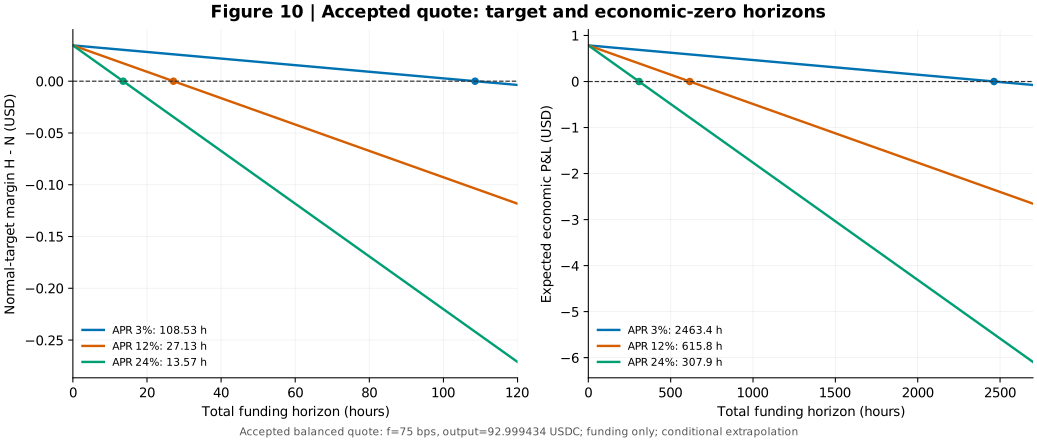
觀察:APR 12% 下,H≥N 的總占用上限約 27.13 小時(相對 24 小時基準約再延長 3.13 小時),Π 約在 615.85 小時歸零。原固定 50 bps 在 0 小時已未達正常利潤目標,其 Π 零點約 418.09 小時。
解讀限制:均為線性公式的條件式外推,不代表實際結算時間預測或已實現現金損益。APR 是假設;歷史 Fill→Finalise 27–52 秒、人工補回約 1 小時與資金占用口徑不同。
FIGURE 11 · 模型敏感度
Across 補回若比假設更貴,哪些單會從賺錢變賠錢?
實驗設定:報價保持原值,將每單分攤補回成本從 0 掃到 100 bps;基準 20 bps 以垂直虛線標示。
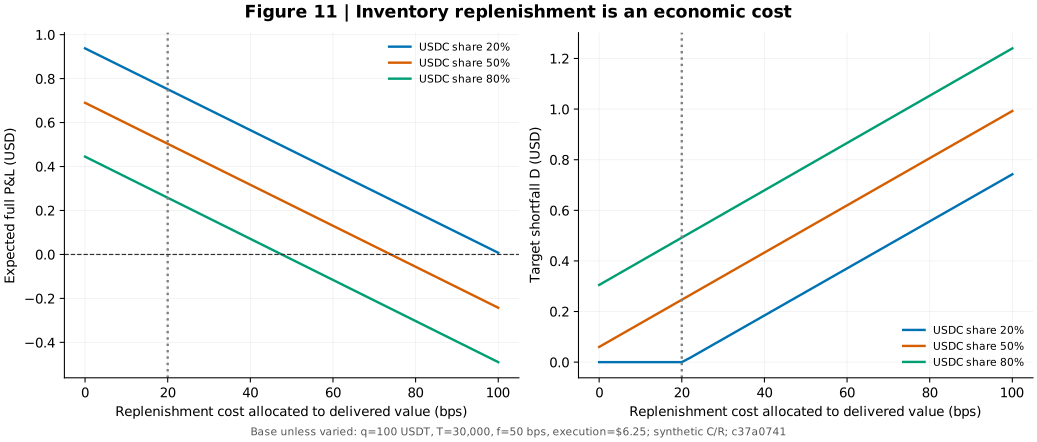
觀察:補回費未同步反映到報價時,費率增加會直接壓低完整利潤。Curve 給出較優惠報價的 USDC 充足情境,能承受的補回成本更少。
解讀限制:這裡的 bps 是成本敏感度,不是 Across 實測費率。人工批次補回應用真實淨支出與淨到帳再分攤,不能直接將使用者報價費用視為 Solver 成本。
FIGURE 12 · 模型敏感度
USDT 或 USDC 偏離 1 USD,Curve 能自行修正嗎?
實驗設定:單獨改輸入或輸出幣價至 $0.97–$1.03;Curve 使用庫存數量,外層執行費使用 output USD 價格;Price Guard 採本輪 1%。灰色叉號為 Guard 失敗。
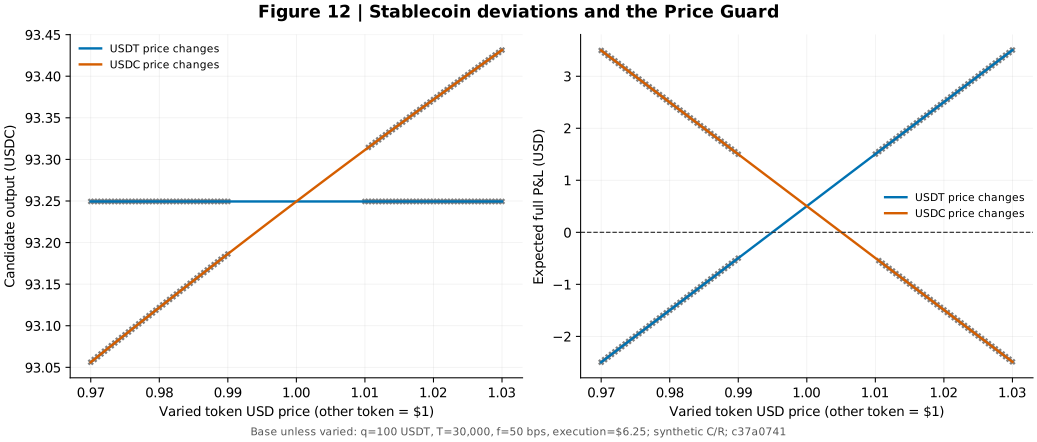
觀察:Curve 本身不等於外部價格錨;輸入幣貶值可在收款幾乎不變時侵蝕 Solver 收入。Guard 可拒絕大偏差,但在允許區間內仍可能出現經濟虧損。
解讀限制:1% 是測試配置,不代表安全保證。圖上被 Guard 拒絕的候選不會是可接單報價。
FIGURE 13 · 模型敏感度
允許單筆虧損後,哪些虧損能補貼,哪些仍該拒絕?
實驗設定:原價固定 50 bps,額外未計價處理成本 $0–$6;目標占比 50%、最小改善 1 bp、R=$0.25、單筆 D≤$5、當日尚餘 $100。
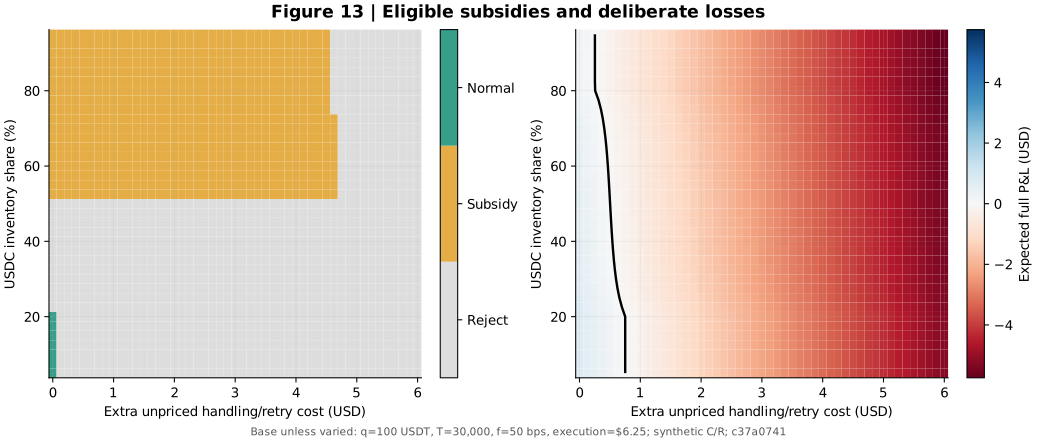
觀察:部分預期虧損落在「可補貼」區,前提是改善庫存且目標缺口 D 合格。相同模型預期經濟虧損在 USDC 稀缺時可能被拒絕;日額度不足時可補貼區還會縮小。
解讀限制:此圖只評估原價候選,沒有套用正常費率備援搜尋。$5 限制的是 D,不是單純模型預期經濟損失;不能用「虧不到 $5」直接放行。
FIGURE 14 · 模型敏感度
均勻流量可支撐多久?指定尖峰與補回延遲會拒絕幾筆?
實驗設定:觸發時可用 4,956.126099 USDC,底線 1,000;每單固定交付 93.001869 USDC。左圖為均勻流量容量;右圖指定到帳前請求數,含瞬間 50 筆尖峰與 2 小時延遲。到帳後不再計入本情境。
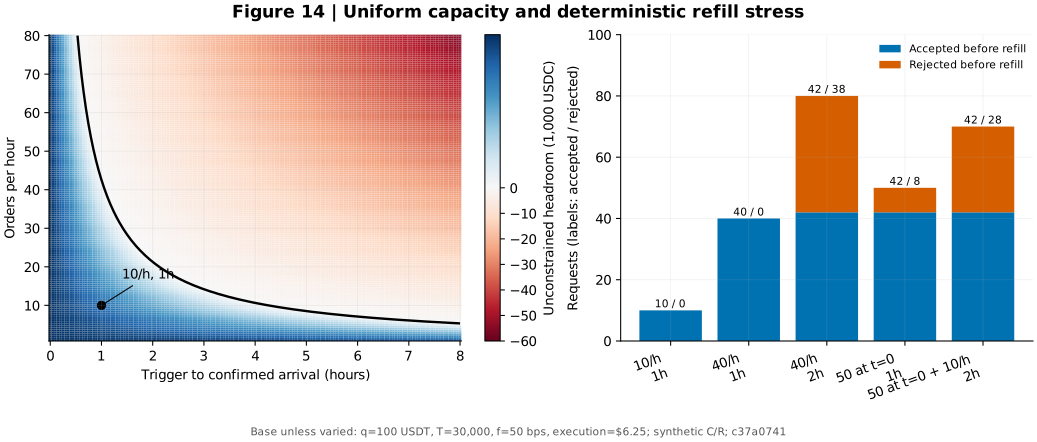
觀察:緩衝可接 42 筆完整訂單。10 筆/小時等 1 小時接 10、拒 0;40 筆/小時等 2 小時接 42、拒 38;瞬間 50 筆接 42、拒 8;若其後再每小時 10 筆且延遲 2 小時,共接 42、拒 28。
解讀限制:這些是確定性情境,不是缺貨機率。左圖負 headroom 代表未滿足需求,右圖始終保留底線;沒有到達與延遲分布,平均 10 筆/小時與平均 1 小時不足以推算缺貨風險。
FIGURE 15 · 歷史觀測
真實歷史資料與試算假設差多少?
實驗設定:使用 2026-10-28 保存的 5 筆正常 Claim 快照;成本只含 Solver 支付的交易費與 IGP,排除人工 Refund 那筆。
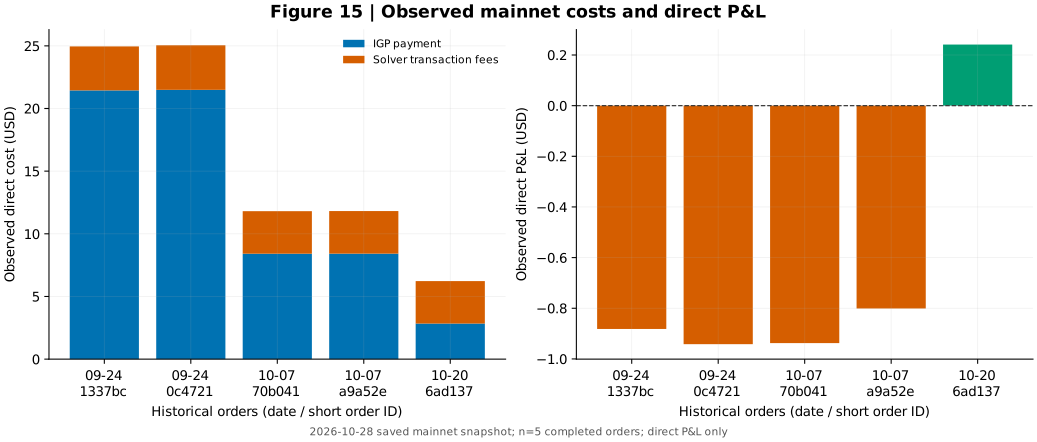
觀察:IGP 在這些樣本中從約 $21 降至約 $2.84,遠非固定 $0.80 的普遍事實。五筆直接損益合計 −$3.320455;最新一筆 +$0.241149,但尚不代表扣完資金與補回後仍獲利。
解讀限制:樣本來自不同日期及未核實的部署/配置,不能把變化因果歸給單一參數。五筆不是統計代表樣本,故不繪製虛假的信賴區間。
FIGURE 16 · 實際 API 採樣
30–100 USDT 的策略選用報價,與 Across 預期收款差多少?
實驗設定:Solver 每點重設平衡庫存並依既定策略選用或拒單。Across 同路線 exactInput、slippage=auto;每 2 USDT 一點,各採兩輪,每輪獨立打亂金額順序並保存時間。
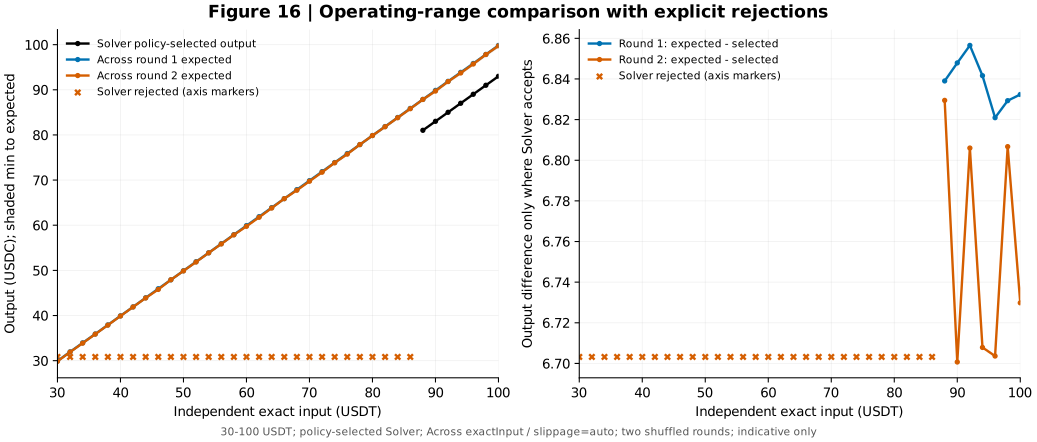
觀察:Solver 在網格 30–86 USDT 拒單,88–100 有正常候選;100 USDT 選用 75 bps、收款 92.999434 USDC。Across 共 72 次觀測,72 次回傳金額;兩輪分開呈現,陰影為各次最低至預期收款。
解讀限制:本次 72 次回應的 simulationSuccess 全為 false,尚無可執行性證據。拒單的 Solver 收款與差額留空,軸旁叉號只表示拒單,並非收到 0。打亂與重複採樣可減少金額和時間完全綁定,兩輪仍不足以估計報價分布或可成交率;雙方也不是同時可執行報價。
FIGURE 17 · 實際 API 採樣
營運範圍內,使用者負擔與服務商成本如何區分?
實驗設定:沿用圖 16 的策略與兩輪觀測;左圖為輸入減預期收款,右圖分列 Solver 所選候選的 C、執行扣費及 Across fees.total。Solver 拒單處留空。
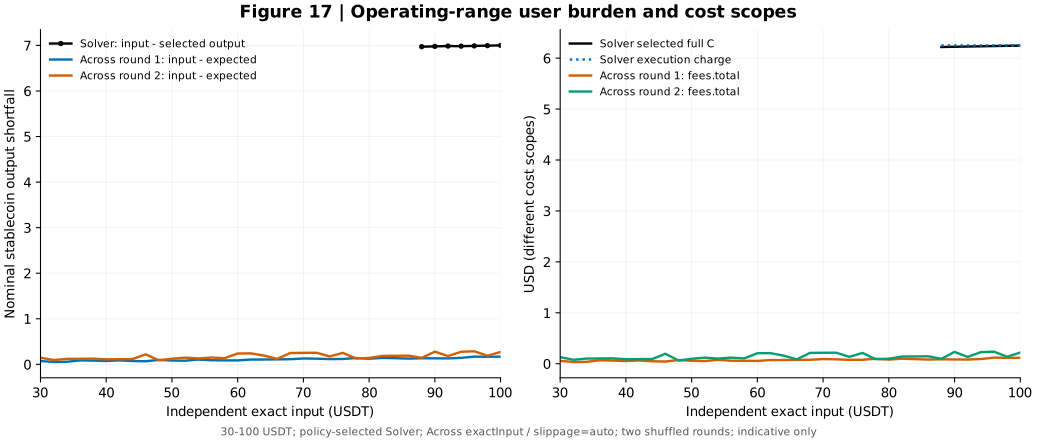
觀察:使用者名目差額、模型經濟成本與 API 費用明細各有不同口徑;Solver 的 $6.25 執行扣費不能當作完整 C,Across fees.total 也不是 relayer 內部成本。
解讀限制:Across 預期收款已扣費,不再扣 fees.total;後者含 swapImpact,負值不代表負 gas。來源 gas/approval 與 Solver 使用者 Open 費缺少可靠完整估計,因此完整使用者成本排名仍未知;HTTP 200 不等於可成交。
FIGURE 18 · 實際 API 採樣
擴大額度診斷:100–15,000 USDT 的固定候選與歷史 Across 收款?
實驗設定:每個金額獨立重設 Solver 庫存為 15,000/15,000,使用目前研究配置的原生固定 50 bps 公式;Across 使用同一路線 exactInput 即時 GET 採樣。不是連續交易。
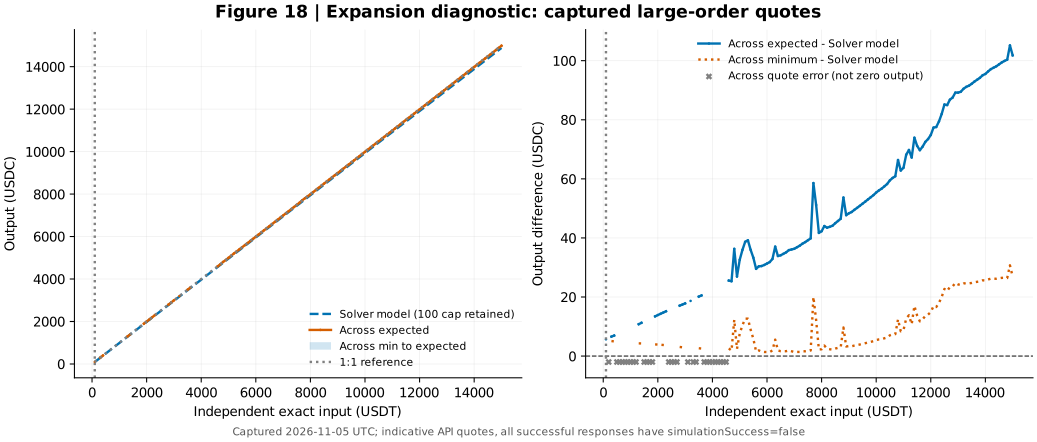
觀察:150 個金額中 121 個取得 Across 金額,29 個回傳錯誤。100 USDT:Solver 固定費率候選 93.249432 USDC;Across 預期 98.920848、最低 98.426244 USDC。平衡庫存正常策略則須反算到 75 bps,收款約 92.999434。
解讀限制:Solver 是未部署的研究配置試算,Across 是不同時點的指示性報價,不能聲稱同時可成交。150 點採樣跨約 7 分鐘,金額與時間變化混在一起,尖峰不能全歸因於金額滑價。Solver 超過 100 的點都違反金額上限,接近 15,000 還會違反庫存底線;Across 錯誤點留空,不插值、不改用別的 USDC 合約。
FIGURE 19 · 實際 API 採樣
擴大額度診斷:大額名目差額與成本口徑有何不同?
實驗設定:左圖為輸入數量減預期輸出數量,僅用雙穩定幣近似平價的名目差額;右圖並列 Solver 模型 C、外層執行扣費與 Across API fees.total,各保留自己的定義。
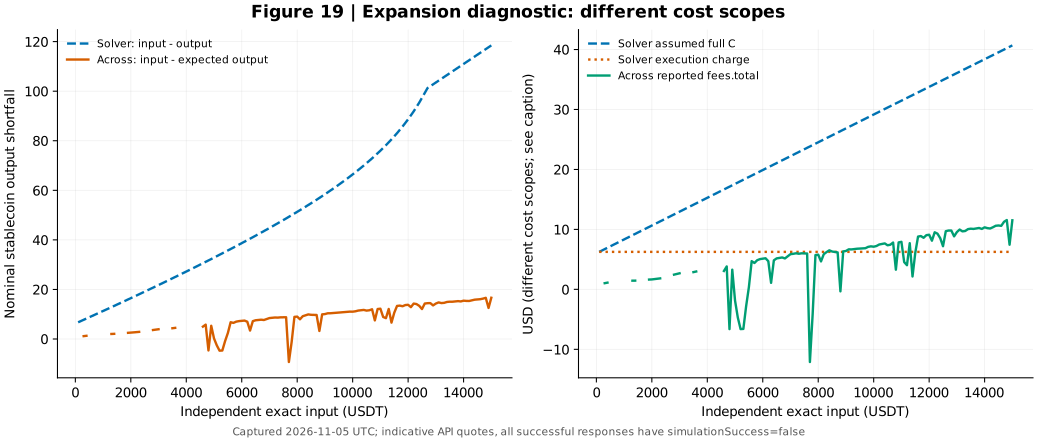
觀察:100 USDT 的 Across fees.total 約 $1.0331,並不等於輸入減收款的精確差額;也不代表 Across relayer 的內部成本。Solver 執行扣費固定 $6.25,而完整 C 隨交付量增加資金與補回成本。
解讀限制:Across 預期收款已扣其費用,不能再扣 fees.total 一次;fees.total 含 swapImpact,負值可能代表有利的市場報價組成,不能解讀為負 gas 或確定補貼。採樣 originGas 的 0 不視為真實零成本,尤其 simulationSuccess=false;來源鏈 gas/approval 與 Solver 使用者 Open 費都缺少同時點完整估計,因此完整使用者總成本及其排名仍未知。
FIGURE 20 · 模型敏感度
網路與補回成本同時上升,單因子仍獲利的報價會轉虧嗎?
實驗設定:固定平衡庫存 75 bps 已接納報價、交付 92.999434 USDC;Π壓力=Π基準−$6×網路漲幅−K×(補回bps−20)/10000。R、N 與其餘成本不變;不重新報價。
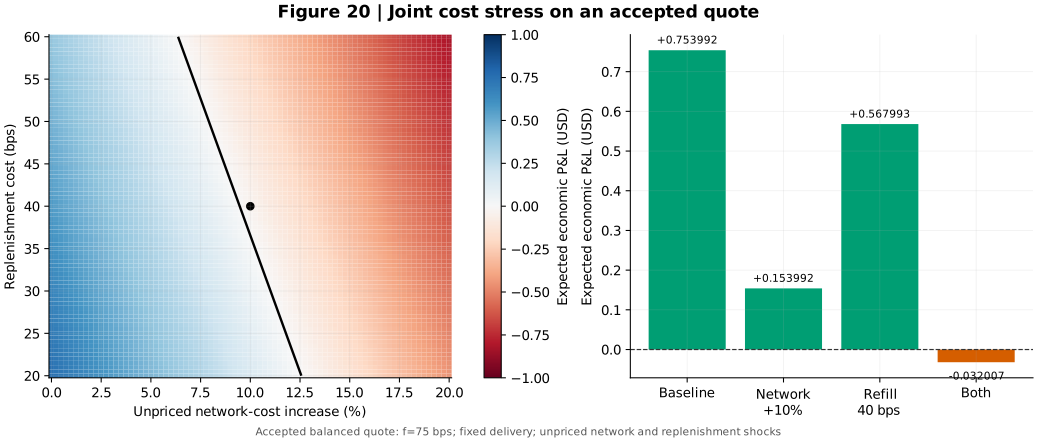
觀察:基準 Π=$0.753992;網路單獨增加 10% 後為 $0.153992,補回單獨由 20 升至 40 bps 後為 $0.567993;兩者同時發生則為 $-0.032007。單因子仍為正,聯合情境已轉負。
解讀限制:這是指定衝擊組合的模型預期經濟損益,不代表共同發生機率或實際現金虧損;單因子掃描不能取代聯合情境。
Across 擴大額度診斷:代表金額與原始資料
| 輸入 USDT | Solver 固定 50 bps 診斷候選 USDC | Across 預期 USDC | Across 最低 USDC | Across fees.total USD | Solver 硬限制 |
|---|---|---|---|---|---|
| 100 | 93.249432 | 98.920848 | 98.426244 | 1.033100 | 未被策略接納:INVENTORY_NOT_IMPROVED |
| 200 | 192.747733 | 無報價 | 無報價 | 無報價 | INPUT_AMOUNT_LIMIT |
| 300 | 292.244899 | 298.831968 | 297.337808 | 1.030200 | INPUT_AMOUNT_LIMIT |
| 1000 | 988.693106 | 無報價 | 無報價 | 無報價 | INPUT_AMOUNT_LIMIT |
| 5000 | 4,967.157825 | 4,999.752758 | 4,974.753995 | -1.862800 | INPUT_AMOUNT_LIMIT |
| 10000 | 9,933.592179 | 9,988.964320 | 9,939.019498 | 7.113400 | INPUT_AMOUNT_LIMIT |
| 15000 | 14,881.530548 | 14,983.344321 | 14,908.427599 | 11.521900 | INPUT_AMOUNT_LIMIT|INVENTORY_FLOOR |
此表全為固定 50 bps 診斷候選,包含未接納的 100 USDT;營運比較請看圖 16–17 與策略選用 CSV(本機資料)、兩輪原始回應(本機資料)。所有 150 個診斷輸入都保存在 CSV;報價失敗不是收到 0。Across 的最低與預期收款應分開看,尤其大額單會放大滑價容忍的絕對金額。表中的 API 費用不能再次從收款扣除。
API 使用公開歷史 Solver 地址查詢,沒有連接、授權或轉帳。帳戶額度/餘額檢查與 simulationSuccess 保存在原始回應,HTTP 200 不等於可成交。原始 originGas 即使回傳 0,也沒有據此宣布來源鏈交易免費。
Across dApp 交叉核對:已在瀏覽器選擇 TRON USDT → HyperEVM USDC,切為 token 數量模式、輸入 100 並設定相同公開收款地址。介面顯示 Across V5、CONNECT TRON WALLET,目的數量維持 0.00;未連接錢包,因此沒有取得可獨立驗證的 dApp 數值。圖表採用的是 API 採樣,不宣稱與 dApp 顯示一致。瀏覽器觀察紀錄(本機資料)。
官方介面與欄位依據:Across Swap API、API Reference。本次報價只是保存的觀測樣本,過期後不可拿來執行。
Across 原始回應與時間(本機資料) · 支援鏈觀測(本機資料) · 全部模型輸入(本機資料) · 完整原生結果(gzip)(本機資料) · 來源雜湊(本機資料)